BÁO CÁO THỊ TRƯỜNG CÀ PHÊ THÁNG 9-2026 CỦA ICO
Th10
BÁO CÁO THỊ TRƯỜNG CÀ PHÊ THÁNG 9-2026 CỦA ICO
Giá I-CIP giảm 8,7% khi vụ mùa kỷ lục của Brazil được đưa ra thị trường
Giá cà phê nhân:
Giá Chỉ số Tổng hợp ICO (I-CIP) đạt mức trung bình 262,18 cent Mỹ/lb trong tháng 9 năm 2026, giảm 8,7% so với tháng 8 năm 2026. Nguồn cung dồi dào hơn từ vụ thu hoạch tại Brazil cùng với kỳ vọng về nguồn cung lớn đã gây áp lực lên giá cả. Mặc dù lượng tồn kho cà phê Arabica được chứng nhận ở mức thấp và những bất ổn liên quan đến hiện tượng El Niño đã mang lại một số yếu tố hỗ trợ, cả bốn chỉ số nhóm của ICO đều sụt giảm.
- Giá các loại cà phê Brazilian Natural, Colombian Mild và Other Mild lần lượt giảm 9,9%, 8,1% và 8,8% trong tháng 9 năm 2026 so với tháng 8 năm 2026, đạt mức trung bình tương ứng là 290,19; 356,15 và 329,44 US cent/lb. Trong cùng tháng, giá cà phê Robusta giảm 7,3% xuống còn 167,49 US cent/lb.
- Chênh lệch giá (arbitrage) giữa thị trường kỳ hạn London và New York đã thu hẹp 13,2%, xuống còn 126,40 US cent/lb trong tháng 9 năm 2026.
Xuất khẩu cà phê:
Trong tháng 8 năm 2026, tổng lượng xuất khẩu cà phê nhân toàn cầu đạt 10,94 triệu bao, tăng 15,6% so với mức 9,46 triệu bao của tháng 8 năm 2025. Chỉ riêng nhóm Colombian Mild ghi nhận sự sụt giảm, với diễn biến cụ thể trong tháng 8 năm 2026 như sau:
- Xuất khẩu cà phê nhân Robusta tăng 22,4%, đạt 4,36 triệu bao.
- Xuất khẩu cà phê nhân Colombian Mild giảm 5,6%, xuống còn 1,09 triệu bao.
- Xuất khẩu cà phê nhân Brazilian Natural tăng 21,3%, đạt 3,57 triệu bao.
- Lượng xuất khẩu cà phê nhân Other Mild tăng 6,6%, đạt 1,91 triệu bao.
Tổng lượng xuất khẩu cà phê Arabica đã tăng lên mức 6,58 triệu bao vào tháng 8 năm 2026, tăng 11,6% so với mức 5,89 triệu bao của tháng 8 năm 2025. Như vậy, tỷ trọng của cà phê Arabica trong tổng lượng xuất khẩu cà phê nhân cộng dồn 11 tháng đầu niên vụ 2025/26 đã giảm xuống còn 59,6%, so với mức 63,5% của cùng kỳ vụ trước.
Tổng lượng xuất khẩu cà phê toàn cầu (mọi dạng thức của cà phê) đã tăng 14,6%, đạt 12,55 triệu bao vào tháng 8 năm 2026 so với mức 10,95 triệu bao vào tháng 8 năm 2025. Hai trong số bốn khu vực ghi nhận sự sụt giảm, với diễn biến cụ thể trong tháng 8 năm 2026 như sau:
- Xuất khẩu cà phê từ khu vực Châu Á & Châu Đại Dương tăng 23,1%, đạt 4,03 triệu bao.
- Xuất khẩu cà phê từ Châu Phi giảm 1,8%, xuống còn 1,74 triệu bao.
- Xuất khẩu cà phê từ Nam Mỹ tăng 20,2%, đạt 5,98 triệu bao.
- Xuất khẩu cà phê từ khu vực Caribe, Mexico & Trung Mỹ giảm 14,3%, xuống còn 0,79 triệu bao.
Vào tháng 9, ICO đã ra mắt Nền tảng Thông tin Thị trường Cà phê (data.ico.org), một công cụ tương tác miễn phí, kết hợp các chỉ số thị trường hàng ngày với dữ liệu về thương mại hàng tháng cũng như sản lượng và mức tiêu thụ hàng năm. Thông tin chi tiết có trong báo cáo này.
Giá Chỉ số Tổng hợp ICO (I-CIP) đạt mức trung bình 262,18 US cent/lb trong tháng 9 năm 2026, giảm 8,7% so với tháng 8 năm 2026. Giá dao động trong khoảng từ 248,44 đến 279,85 US cent/lb; mở đầu tháng ở mức cao nhất và chốt phiên ngày 30 tháng 9 ở mức 261,60 US cent/lb — thấp hơn 7,0% so với mức giá đóng cửa của tháng 8 (281,15 US cent/lb). Sự sụt giảm này diễn ra trên diện rộng: tất cả các chỉ số nhóm của ICO đều giảm từ 7,3% đến 9,9%, trong đó mức giảm mạnh nhất thuộc về nhóm cà phê tự nhiên Brazil (Brazilian Natural) – nhóm chịu ảnh hưởng trực tiếp nhất từ vụ thu hoạch tại Brazil
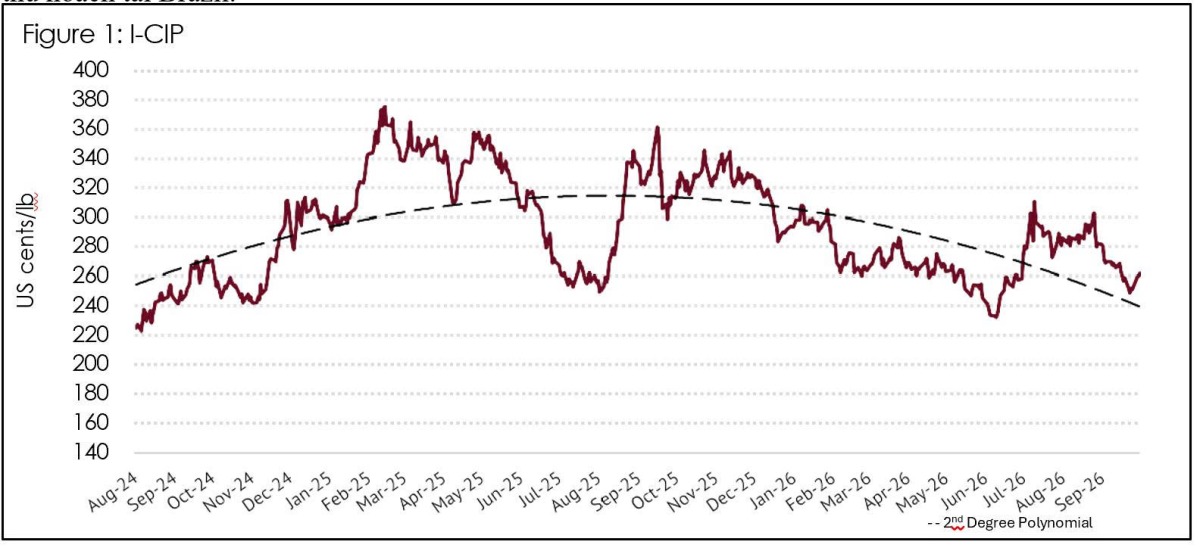
Giá của nhóm cà phê “Colombian Mild” và “Other Mild” đã giảm lần lượt 8,1% và 8,8% trong tháng 9 năm 2026 so với tháng 8 năm 2026, đạt mức trung bình tương ứng là 356,15 và 329,44 US cent/lb. Giá cà phê “Brazilian Natural” giảm 9,9% xuống còn 290,19 US cent/lb. Cũng trong tháng này, giá cà phê Robusta giảm 7,3% xuống mức 167,49 US cent/lb. Giá cà phê Robusta trên sàn ICE London giảm 8,0% xuống mức trung bình 154,28 US cent/lb, trong khi giá cà phê Arabica trên sàn ICE New York giảm 10,4% xuống mức trung bình 280,68 US cent/lb vào tháng 9 năm 2026.
Một số yếu tố đã gây áp lực lên I-CIP trong tháng 9 năm 2026, như được tóm tắt trong bảng dưới đây:
|
Các yếu tố |
Tác động đến giá cả |
Dẫn chứng |
|
Nguồn cung từ Brazil |
Giảm giá |
Theo báo cáo khảo sát thu hoạch của Safras & Mercado, tính đến ngày 26 tháng 8, quá trình thu hoạch đã hoàn tất 97%; vào ngày 24 tháng 9, CONAB đã nâng dự báo sản lượng cho niên vụ 2026/27 lên mức kỷ lục 67,6 triệu bao. Tuy nhiên, mưa trong giai đoạn thu hoạch đã ảnh hưởng đến chất lượng, dẫn đến sự chênh lệch về nguồn cung giữa các loại (phân hạng) cà phê. |
|
Cầu |
Giảm giá |
ICO: Mức tiêu thụ niên vụ 2025/26 dự kiến giảm 0,8%, bao gồm cả sự sụt giảm tại Hoa Kỳ. |
|
Cán cân toàn cầu |
Giảm giá |
ICO dự báo niên vụ cà phê 2025/26 sẽ dư thừa 3,0 triệu bao sau 4 vụ thâm hụt; USDA dự báo sản lượng toàn cầu niên vụ 2026/27 đạt mức kỷ lục 189,7 triệu bao. Tuy nhiên, mức dư thừa 3,0 triệu bao này còn thấp hơn cả lượng tiêu thụ toàn cầu trong một tuần. |
|
Thời tiết và khí hậu |
Hai mặt |
Theo Trung tâm Dự báo Khí hậu của NOAA (báo cáo công bố ngày 10 tháng 9), có hơn 90% khả năng xảy ra hiện tượng El Niño rất mạnh, tạo thêm rủi ro đẩy giá tăng cao. Lượng mưa trong tháng 9 nhìn chung đã hỗ trợ quá trình ra hoa và đậu quả sớm cho vụ mùa tới tại Brazil, phần nào xoa dịu những lo ngại về nguồn cung. Tuy nhiên, tình trạng nắng nóng cục bộ vào cuối tháng 9 và sự bất định về lượng mưa trong tháng 10 vẫn là những yếu tố rủi ro. Ngoài ra, các cảnh báo hạn hán tại Honduras và Nicaragua có nguy cơ làm hạn chế nguồn cung cà phê Arabica chế biến ướt. |
|
Tồn kho trên sàn và các đợt giao hàng |
Hai mặt |
Lượng tồn kho Arabica được chứng nhận ở mức thấp đã hỗ trợ giá các hợp đồng kỳ hạn gần, trong khi nguồn cung dự kiến từ Brazil mở ra cơ hội bổ sung lại kho dự trữ. Việc bổ sung thực tế còn phụ thuộc vào chất lượng, tỷ lệ đạt chuẩn phân loại và hiệu quả kinh tế của việc giao hàng. Chênh lệch giá giữa kỳ hạn gần và xa (backwardation) thu hẹp đã làm giảm động lực giao cà phê lên sàn; do đó, hoạt động xuất khẩu cà phê thực tế vẫn có thể diễn ra mạnh mẽ song song với mức tồn kho được chứng nhận thấp. Lượng tồn kho Robusta được chứng nhận trên sàn ICE London đã tăng lên. Lượng tồn kho Arabica trên sàn ICE ở mức 217.646 bao (ngày 15 tháng 9, mức thấp nhất kể từ năm 1999) đã hỗ trợ giá các hợp đồng kỳ hạn gần; tuy nhiên, thông tin về kế hoạch chứng nhận hàng của Olam/Louis Dreyfus cùng với việc lượng tồn kho tăng lên 260.654 bao vào ngày 30 tháng 9 cho thấy dấu hiệu phục hồi của kho dự trữ. Lượng tồn kho Robusta trên sàn ICE đang ở mức cao nhất trong vòng 10 tháng. |
|
Vị thế đầu cơ |
Giảm giá, với rủi ro đảo chiều |
Số lượng lệnh bán khống phi thương mại tăng vào giữa tháng; lệnh bán khống được đóng lại vào cuối tháng (lệnh mua ròng tăng +3.219 lên 13.492 hợp đồng) |
|
Cấu trúc thị trường |
Giảm mức cộng gần nhất; hiện tượng nghịch đảo giá vẫn tiếp diễn. |
Hiện tượng backwardation ((Giá giao ngay cao hơn giá kỳ hạn) thu hẹp đối với các hợp đồng kỳ hạn gần nhất. Điều này làm giảm động lực giao hàng mà không đảm bảo sự trở lại của trạng thái contango sớm. |
Chênh lệch giá giữa nhóm Colombian Mild và Other Mild đã tăng 2,1%, từ mức 26,15 lên 26,71 US cent/lb trong khoảng thời gian từ tháng 8 đến tháng 9 năm 2026. Chênh lệch giá giữa Colombian Mild và Brazilian Natural nới rộng 1,1% lên mức 65,95 US cent/lb, trong khi chênh lệch giữa Colombian Mild và Robusta thu hẹp 8,8% xuống còn 188,66 US cent/lb. Chênh lệch giá giữa Other Mild với Brazilian Natural và giữa Other Mild với Robusta biến động theo chiều hướng ngược nhau: mức chênh lệch thứ nhất tăng 0,5% lên 39,25 US cent/lb, còn mức chênh lệch thứ hai giảm 10,4% xuống 161,96 US cent/lb. Chênh lệch giá giữa Brazilian Natural và Robusta giảm 13,3% xuống còn 122,71 US cent/lb. Việc thu hẹp các mức chênh lệch giá giữa Arabica và Robusta phản ánh mức giảm tỷ lệ phần trăm lớn hơn ở giá Arabica khi sản lượng vụ mùa Arabica lớn hơn nhiều của Brazil (+34,8%) được đưa ra thị trường; trong khi đó, ước tính sản lượng Robusta thấp hơn của CONAB (-6,6%) cùng với sự ổn định của giá Robusta vào đầu tháng đã giúp kìm hãm đà giảm của loại cà phê này.
Chênh lệch giá (arbitrage) giữa thị trường kỳ hạn London và New York đã giảm 13,2% xuống còn 126,40 US cent/lb trong tháng 9 năm 2026.
Mức độ biến động của chỉ số I-CIP là 10,0% trong tháng 9 năm 2026, thấp hơn 3,7 điểm phần trăm so với mức 13,7% của tháng 8. Mức độ biến động của các nhóm Colombian Mild, Other Mild, Brazilian Natural và Robusta lần lượt là 10,4%, 11,0%, 12,1% và 8,8%; mức biến động của thị trường kỳ hạn New York và London lần lượt là 13,4% và 9,7%.
Lượng tồn kho cà phê Arabica được chứng nhận tại Mỹ đã tăng lên mức 0,27 triệu bao vào cuối tháng 9 năm 2026, so với mức 0,24 triệu bao vào cuối tháng 8. Lượng tồn kho cà phê Robusta được chứng nhận tại London cũng tăng lên mức cao nhất trong 10 tháng là 0,87 triệu bao vào cuối tháng 9 năm 2026, so với mức 0,83 triệu bao vào cuối tháng 8.
Xuất khẩu theo nhóm cà phê – cà phê nhân xanh
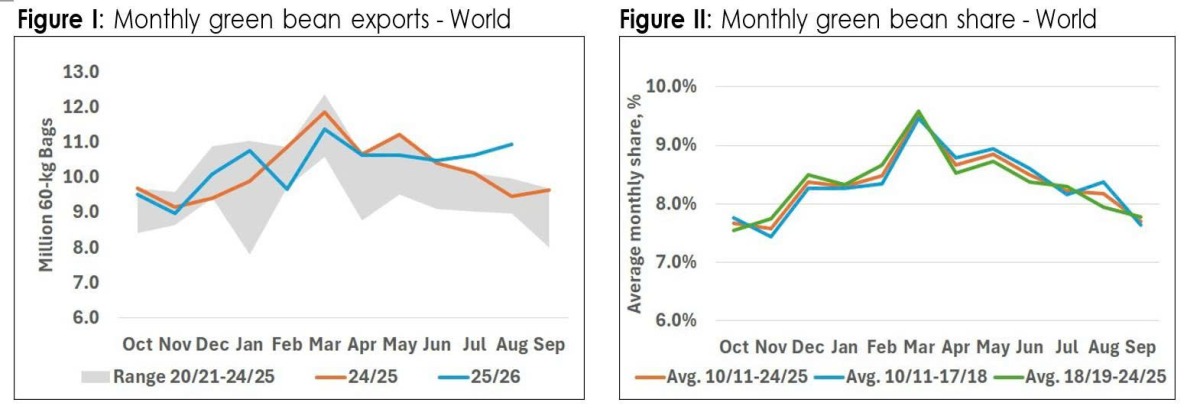
Vào tháng 8 năm 2026, tổng lượng xuất khẩu cà phê nhân xanh toàn cầu đạt 10,94 triệu bao, tăng 15,6% so với mức 9,46 triệu bao của tháng 8 năm 2025. Sự gia tăng trong tháng 8 này hoàn toàn trái ngược với xu hướng sụt giảm theo mùa vụ thường thấy trong giai đoạn từ tháng 7 đến tháng 8 (Hình I và II). Cả hai yếu tố này đều góp phần lý giải cho tốc độ tăng trưởng hai con số trong tháng. Cà phê Robusta đóng góp lớn nhất vào mức tăng trưởng xuất khẩu cà phê nhân xanh so với cùng kỳ vụ trước, theo sau là cà phê Brazilian Natural. Cà phê Colombian Mild là nhóm duy nhất ghi nhận sự sụt giảm.
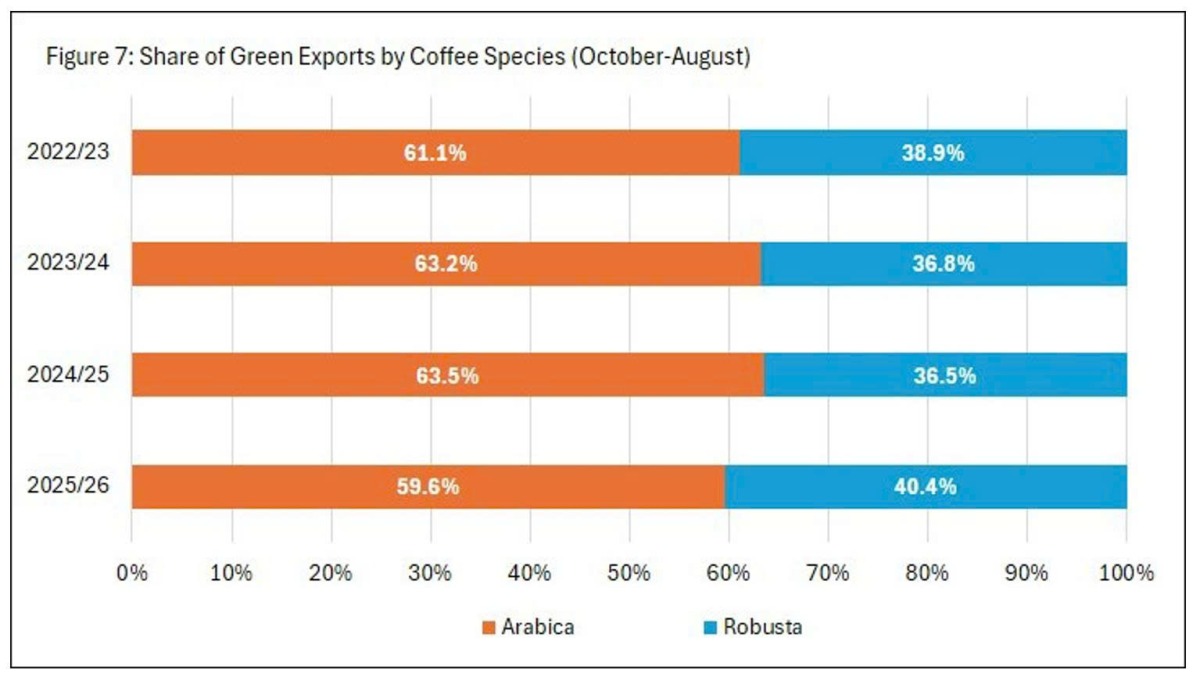
Kết quả là, tính từ đầu niên vụ cà phê đến nay (từ tháng 10/2025 đến tháng 8/2026), tổng khối lượng xuất khẩu lũy kế đã tăng 0,8%, đạt 113,66 triệu bao, trong khi tỷ trọng cà phê Arabica trong tổng lượng xuất khẩu cà phê nhân xanh giảm xuống còn 59,6% (so với mức 63,5% trong 11 tháng đầu của niên vụ 2024/25). Đây là lần đầu tiên ghi nhận tỷ trọng cà phê Arabica trong tổng lượng xuất khẩu cà phê nhân xanh giảm xuống dưới mức 60% đối với khối lượng hàng xuất đi trong 11 tháng đầu của một niên vụ cà phê.
Tỷ trọng lượng cà phê Robusta toàn cầu được ước tính sẽ tăng lên mức 43,1% trong niên vụ 2025/26, so với mức trung bình 41,7% của các niên vụ 2023/24 và 2024/25. Tỷ trọng gia tăng này, cùng với tương quan giá giữa cà phê Arabica và Robusta cũng như sự thay đổi thị hiếu của một bộ phận người tiêu dùng trên thế giới, có thể giúp lý giải sự chuyển dịch trong cơ cấu xuất khẩu. Các yếu tố này sẽ được xem xét kỹ lưỡng hơn trong những tháng tới.
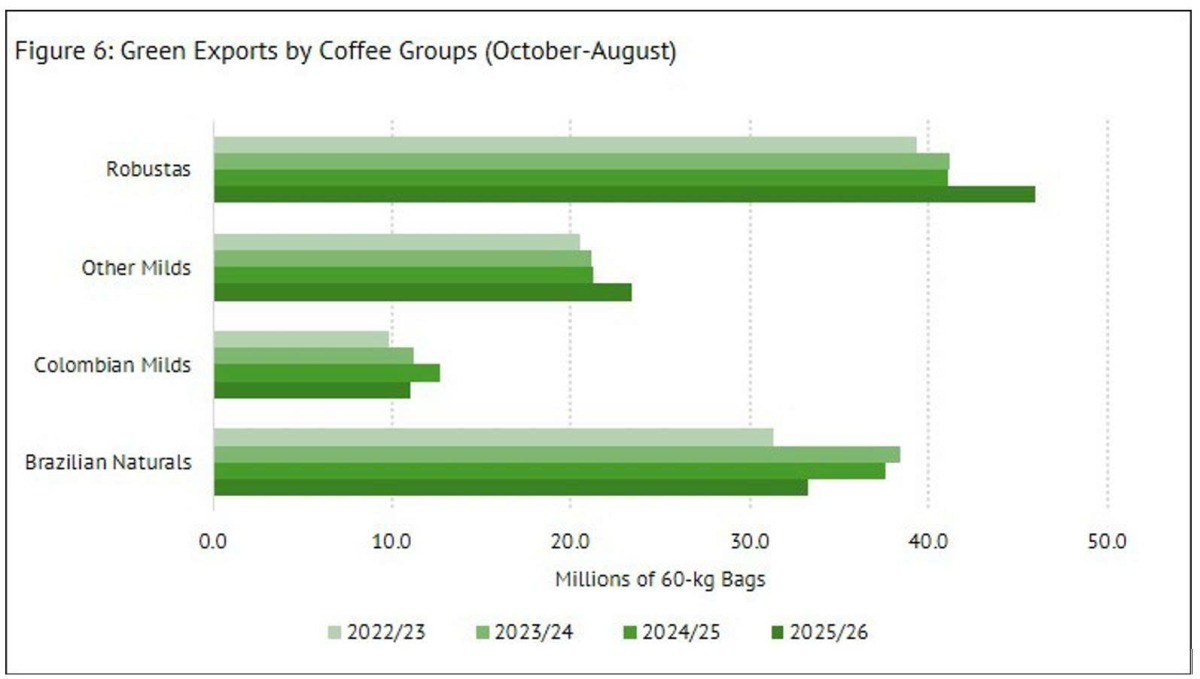
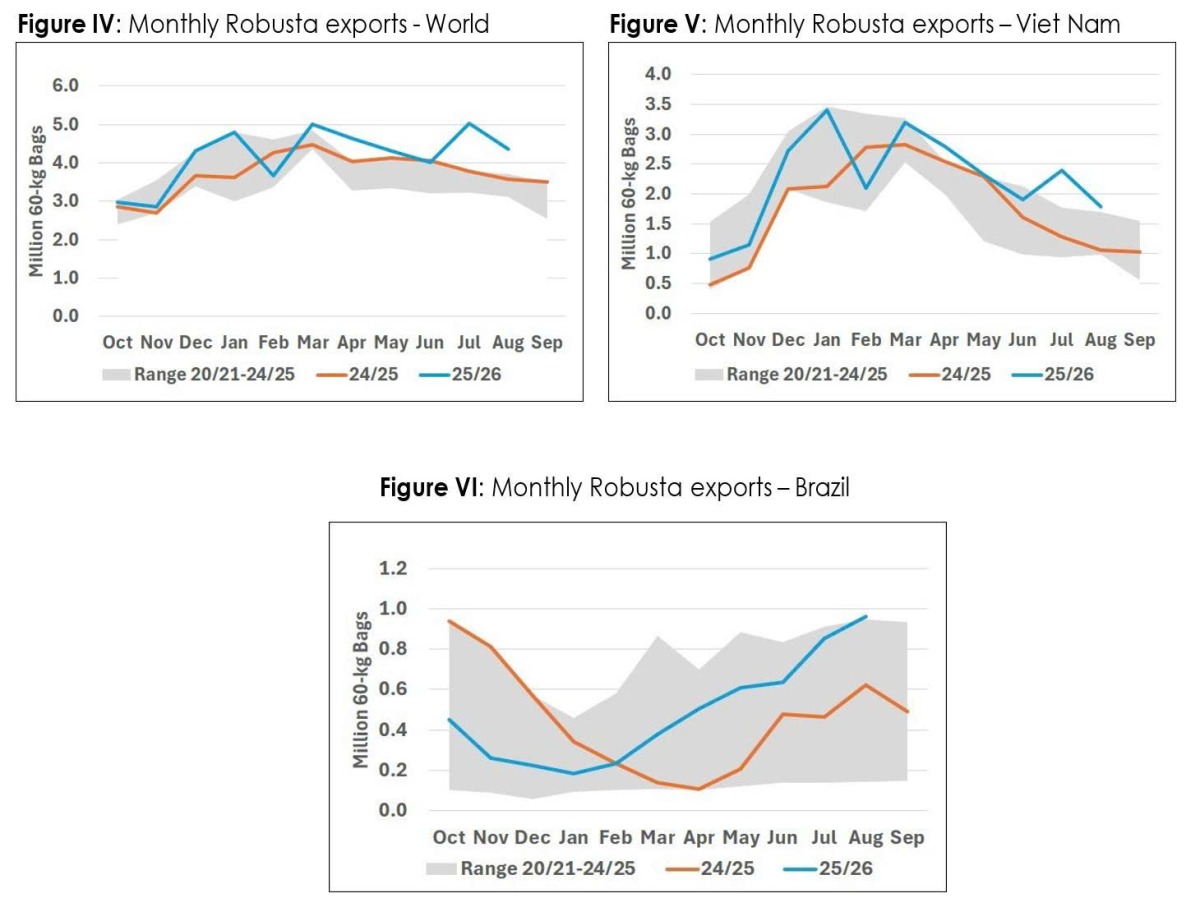
Xuất khẩu cà phê nhân Robusta đã tăng 22,4%, đạt 4,36 triệu bao vào tháng 8 năm 2026, so với mức 3,57 triệu bao của tháng 8 năm 2025 (Hình IV). Theo đó, tổng khối lượng xuất khẩu lũy kế tính đến tháng 8 năm 2026 của niên vụ cà phê đã tăng 11,8%, đạt 45,59 triệu bao so với mức 41,12 triệu bao cùng kỳ vụ trước. Sự gia tăng trong tháng 8 chủ yếu đến từ Việt Nam và Brazil; xuất khẩu Robusta của hai quốc gia này đã tăng mạnh lần lượt là 69,2% và 54,9%, đạt mức tương ứng là 1,78 triệu bao và 0,96 triệu bao (Hình V và VI).
Xuất khẩu nhóm cà phê nhân Colombian Mild đã giảm 5,6%, xuống còn 1,09 triệu bao vào tháng 8 năm 2026 so với mức 1,16 triệu bao của tháng 8 năm 2025. Đây là tháng thứ 10 nhóm này ghi nhận mức tăng trưởng âm trong niên vụ cà phê hiện tại; tháng duy nhất có tăng trưởng dương tính đến thời điểm này là tháng 6. Colombia là yếu tố chính dẫn đến sự sụt giảm của nhóm này trong tháng 8, với lượng xuất khẩu giảm 5,6% xuống còn 1,03 triệu bao so với mức 1,09 triệu bao của tháng 8 năm 2025.
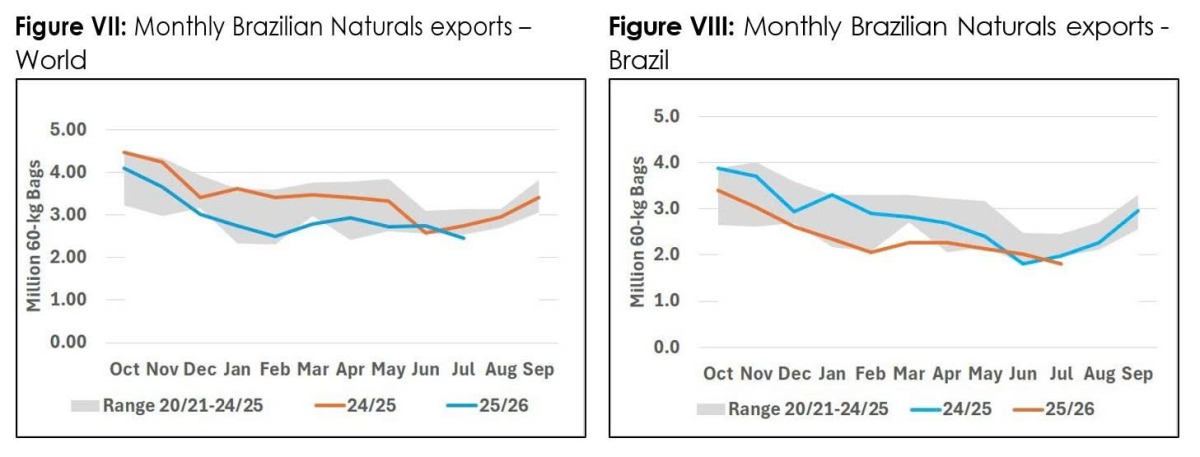
Xuất khẩu nhóm cà phê nhân Brazilian Natural đã tăng 21,3%, đạt 3,57 triệu bao vào tháng 8 năm 2026 so với mức 2,94 triệu bao của tháng 8 năm 2025 (Hình VII). Đây mới chỉ là tháng thứ hai nhóm cà phê này ghi nhận tăng trưởng xuất khẩu dương trong vòng 11 tháng qua, sau lần đầu tiên vào tháng 6 năm 2026. Hệ quả là, tổng lượng xuất khẩu tính từ đầu niên vụ đến nay vẫn giảm 11,6%, xuống còn 33,24 triệu bao so với mức 37,62 triệu bao của cùng kỳ niên vụ trước. Mức tăng trong tháng 8 chủ yếu nhờ vào Brazil; tại đây, xuất khẩu nhóm Brazilian Natural đã tăng lên 2,92 triệu bao vào tháng 8 năm 2026 so với mức 2,26 triệu bao cùng kỳ vụ trước (Hình VIII). Đây là mức cao kỷ lục từng được ghi nhận cho tháng 8, vượt 6,6% so với kỷ lục trước đó là 2,74 triệu bao (ghi nhận trong niên vụ cà phê 2019/20). Tương tự như trường hợp cà phê Robusta, xuất khẩu nhóm Brazilian Natural của Brazil trong tháng 8 năm 2026 dường như đã hưởng lợi từ nguồn cung mới thu hoạch của niên vụ 2026/27 – niên vụ vừa kết thúc với sản lượng ước tính đạt 46,3 triệu bao cà phê nhân Arabica.
Tổng lượng xuất khẩu cà phê Arabica đã tăng lên mức 6,58 triệu bao vào tháng 8 năm 2026, tăng 11,6% so với mức 5,89 triệu bao của tháng 8 năm 2025. Hệ quả là, tỷ trọng của cà phê Arabica trong tổng lượng xuất khẩu cà phê nhân cộng dồn 11 tháng đầu niên vụ 2025/26 đã giảm xuống còn 59,6%, so với mức 63,5% của cùng kỳ niên vụ trước.
Xuất khẩu theo khu vực – Tất cả các dạng thức cà phê
Tổng lượng xuất khẩu tất cả các dạng thức cà phê toàn cầu đã tăng 14,6%, đạt 12,55 triệu bao vào tháng 8 năm 2026 so với mức 10,95 triệu bao của tháng 8 năm 2025. Mức tăng này đã nâng tổng lượng xuất khẩu lũy kế từ đầu niên vụ lên 130,74 triệu bao, tăng 1,0%. Diễn biến tại 4 khu vực có sự khác biệt: xuất khẩu từ châu Phi và khu vực Caribe, Mexico & Trung Mỹ sụt giảm, trong khi lượng hàng xuất đi từ châu Á & châu Đại Dương và Nam Mỹ lại tăng lên. Tuy nhiên, Nam Mỹ chính là động lực chủ chốt thúc đẩy đà tăng trưởng trong tháng 8.
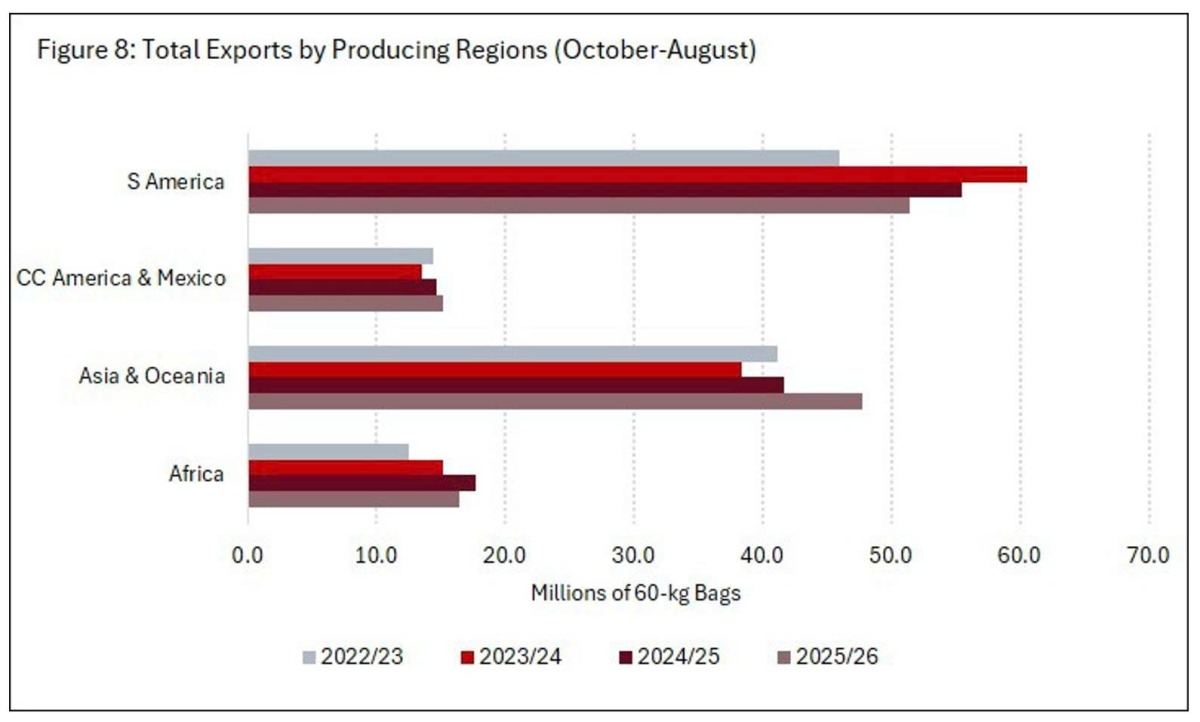
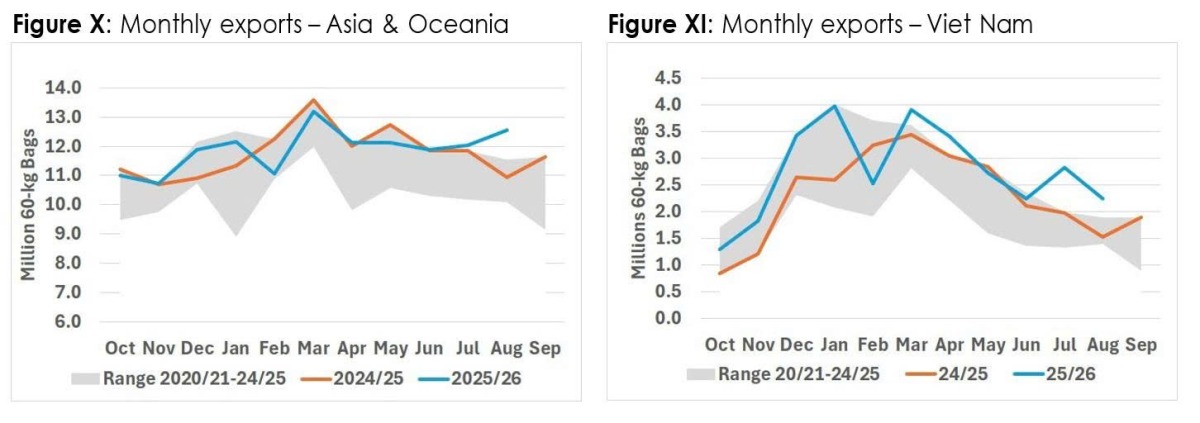
Xuất khẩu tất cả các dạng thức cà phê từ khu vực Châu Á & Châu Đại Dương đã tăng 23,1%, đạt 4,03 triệu bao vào tháng 8 năm 2026 so với mức 3,28 triệu bao của tháng 8 năm 2025 (Hình X). Theo đó, tổng lượng xuất khẩu lũy kế từ đầu niên vụ đến thời điểm này đã tăng lên 47,73 triệu bao, so với mức 41,59 triệu bao ghi nhận trong giai đoạn từ tháng 10 năm 2024 đến tháng 8 năm 2025. Sự gia tăng xuất khẩu của khu vực trong tháng 8 chủ yếu nhờ vào Việt Nam; quốc gia đã tăng lượng xuất khẩu thêm 48,0%, đạt 2,24 triệu bao so với mức 1,51 triệu bao của cùng kỳ niên vụ trước. Kết quả là, lượng xuất khẩu lũy kế của Việt Nam đã tăng 19,5%, đạt 30,34 triệu bao so với mức 25,41 triệu bao của cùng kỳ niên vụ cà phê 2024/25.
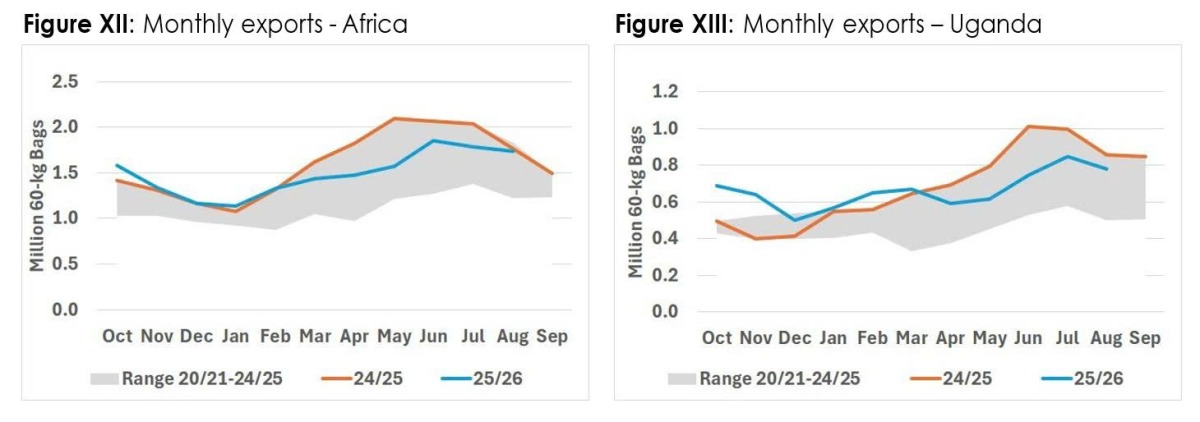
Xuất khẩu tất cả các dạng thức cà phê từ châu Phi đã giảm 1,8% trong tháng 8 năm 2026, xuống còn 1,74 triệu bao so với mức 1,77 triệu bao của tháng 8 năm 2025 (Hình XII). Đây là tháng thứ 6 liên tiếp khu vực này ghi nhận mức tăng trưởng âm. Hệ quả là, tổng lượng xuất khẩu lũy kế từ đầu niên vụ đến nay đã giảm xuống còn 16,4 triệu bao, so với mức 17,7 triệu bao cùng kỳ niên vụ trước. Sự sụt giảm mới nhất này chủ yếu bắt nguồn từ Uganda, nơi lượng xuất khẩu ước tính giảm từ 0,86 triệu bao (tháng 8 năm 2025) xuống còn 0,78 triệu bao, tương đương mức giảm 8,8% (Hình XIII).
Xuất khẩu tất cả các dạng thức cà phê từ Nam Mỹ đã tăng 20,2%, đạt 5,98 triệu bao vào tháng 8 năm 2026 so với mức 4,98 triệu bao của tháng 8 năm 2025. Đây là tháng thứ 4 liên tiếp ghi nhận mức tăng trưởng dương so với cùng kỳ niên vụ trước. Sự gia tăng này chủ yếu nhờ vào Brazil, quốc gia có lượng xuất khẩu tăng 34,5% lên 4,28 triệu bao so với mức 3,18 triệu bao cùng kỳ vụ trước, đánh dấu tháng tăng trưởng dương thứ 5 liên tiếp sau chuỗi 16 tháng tăng trưởng âm. Mức tăng mạnh của Brazil trong tháng 8 dường như được thúc đẩy nhờ nguồn cung mới từ vụ thu hoạch kỷ lục niên vụ 2026/27, với sản lượng ước tính đạt 71,4 triệu bao. Trong giai đoạn từ niên vụ 2020/21 đến 2024/25, Brazil chiếm trung bình 72,0% tổng khối lượng xuất khẩu cà phê từ Nam Mỹ.
Xuất khẩu tất cả các dạng thức cà phê từ khu vực Caribe, Mexico và Trung Mỹ đã giảm 14,3%, xuống còn 0,79 triệu bao vào tháng 8 năm 2026 so với mức 0,93 triệu bao của tháng 8 năm 2025. Đây là tháng thứ 4 liên tiếp ghi nhận mức tăng trưởng âm. Tuy nhiên, tổng khối lượng xuất khẩu tính từ đầu niên vụ đến nay vẫn đạt 15,16 triệu bao, cao hơn so với mức 14,66 triệu bao của cùng kỳ niên vụ trước. Sự sụt giảm gần đây của khu vực này chủ yếu bắt nguồn từ Nicaragua và Mexico.
Xuất khẩu theo các dạng thức của cà phê
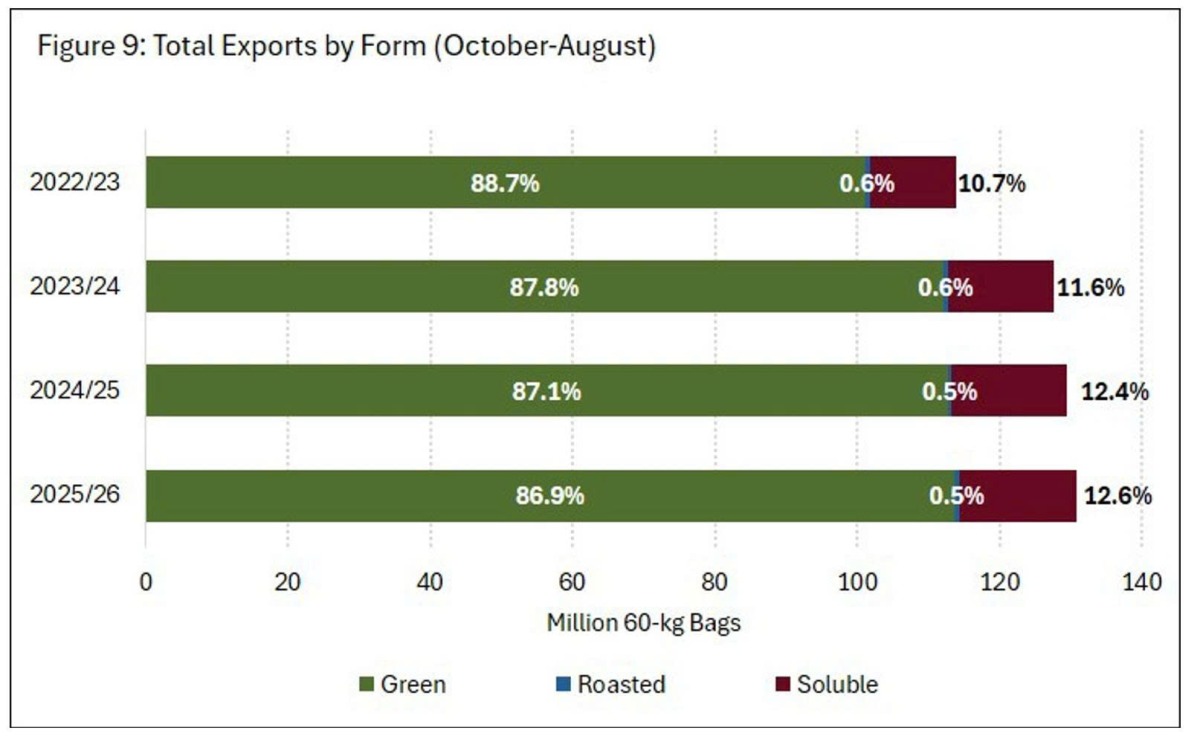
Cà phê nhân là loại cà phê được xuất khẩu nhiều nhất, chiếm 86,9% tổng khối lượng xuất khẩu trong 11 tháng đầu của niên vụ cà phê 2025/26, trong khi cà phê hòa tan và cà phê rang xay lần lượt chiếm 12,6% và 0,5%.
Tổng lượng xuất khẩu cà phê hòa tan đã tăng 8,1%, đạt 1,56 triệu bao vào tháng 8 năm 2026 so với mức 1,44 triệu bao của tháng 8 năm 2025. Việt Nam là quốc gia xuất khẩu cà phê hòa tan lớn nhất trong tháng 8 năm 2026 với khối lượng xuất khẩu đạt 0,43 triệu bao.
Lượng xuất khẩu cà phê hạt rang đạt 0,05 triệu bao vào tháng 8 năm 2026, tương đương với mức xuất khẩu của tháng 8 năm 2025.
Nền tảng thông tin thị trường cà phê
Có thể tìm hiểu thêm thông tin về thị trường cà phê thông qua Nền tảng Thông tin Thị trường Cà phê của ICO (data.ico.org), đây là một công cụ tương tác miễn phí, kết hợp các chỉ số thị trường hàng ngày với dữ liệu về hoạt động thương mại hàng tháng cũng như sản lượng và mức tiêu thụ hàng năm. Nền tảng này sẽ hoạt động song song với Cơ sở dữ liệu Thống kê Cà phê Thế giới (WCSD) hiện có của ICO trong vài tháng trước khi hệ thống cũ dần được thay thế hoàn toàn.
Nền tảng mới này đã được công bố tại một cuộc họp báo ở Geneva (Thụy Sĩ) trong khuôn khổ Kỳ họp thứ 142 của Hội đồng Cà phê Quốc tế và ngay trước thềm Ngày Cà phê Quốc tế đầu tiên được Liên Hợp Quốc công nhận (ngày 1 tháng 10), với mục tiêu giúp việc tiếp cận dữ liệu thị trường cà phê trở nên dễ dàng hơn.
Các bảng thông tin (dashboard) cơ bản của nền tảng được cung cấp miễn phí cho mọi người dùng, hiển thị dữ liệu về giá cả và lượng hàng tồn kho trong năm hiện tại, cũng như số liệu thống kê tổng hợp về thương mại và sản xuất của cả năm hiện tại và các năm trước đó. Các thành viên của ICO cũng được quyền truy cập miễn phí vào dữ liệu lịch sử từ năm 1963. Các tổ chức thương mại có nhu cầu sử dụng dữ liệu lịch sử chi tiết hoặc các bộ dữ liệu quy mô lớn có thể mua gói đăng ký dịch vụ thống kê hàng năm.
Table 1: ICO daily indicator prices and futures prices (US cents/lb)
|
|
ICO Composite |
Colombian Milds |
Other Milds |
Brazilian Naturals |
Robustas |
New York* |
London* |
|
Monthly averages |
|
|
|
|
|
|
|
|
Oct-25 |
326.38 |
403.25 |
403.79 |
373.47 |
215.06 |
366.00 |
202.16 |
|
Nov-25 |
330.44 |
408.75 |
410.31 |
380.17 |
214.91 |
373.57 |
202.33 |
|
Dec-25 |
304.68 |
382.32 |
381.14 |
355.38 |
190.53 |
347.71 |
178.87 |
|
Jan-26 |
296.89 |
371.59 |
363.94 |
343.77 |
192.52 |
334.99 |
180.23 |
|
Feb-26 |
267.57 |
330.89 |
321.35 |
308.62 |
179.73 |
288.76 |
166.06 |
|
Mar-26 |
273.70 |
337.45 |
334.34 |
320.51 |
176.77 |
290.18 |
161.91 |
|
Apr-26 |
266.24 |
334.56 |
331.22 |
313.76 |
164.64 |
284.63 |
150.65 |
|
May-26 |
256.05 |
323.45 |
315.42 |
293.73 |
166.51 |
268.18 |
151.79 |
|
Jun-26 |
248.90 |
324.60 |
307.83 |
272.01 |
169.39 |
256.75 |
155.90 |
|
Jul-26 |
287.26 |
383.39 |
358.65 |
320.69 |
184.78 |
310.34 |
172.73 |
|
Aug-26 |
287.29 |
387.46 |
361.31 |
322.24 |
180.63 |
313.20 |
167.63 |
|
Sep-26 |
262.18 |
356.15 |
329.44 |
290.19 |
167.49 |
315.44 |
147.95 |
|
% change between Aug-26 and Sep-26 |
|
|
|
|
|
||
|
|
-8.7% |
-8.1% |
-8.8% |
-9.9% |
-7.3% |
0.7% |
-11.7% |
|
Volatility (%) |
|
|
|
|
|
|
|
|
Aug-26 |
13.7% |
14.6% |
15.7% |
16.3% |
11.0% |
19.9% |
13.2% |
|
Sep-26 |
10.0% |
10.3% |
11.0% |
12.1% |
8.8% |
13.4% |
9.7% |
|
Variation between Aug-26 and Sep-26 |
|
|
|
|
|
||
|
|
-3.7 |
-4.3 |
-4.7 |
-4.2 |
-2.2 |
-6.5 |
-3.5 |
|
* Average prices for 2nd and 3rd positions |
|
|
|
*Volatility variation is rounded |
|||
|
Table 2: Price differentials (US cents/lb) |
|
|
|
|
|
||
|
|
Colombian Milds Other Milds |
Colombian Milds Brazilian |
Colombian Milds Robustas |
Other Milds
Brazilian |
Other Milds
Robustas |
Brazilian Naturals Robustas |
New York*
London* |
|
|
|
Naturals |
|
Naturals |
|
|
|
|
Oct-25 |
-0.54 |
29.78 |
188.19 |
30.32 |
188.73 |
158.41 |
163.84 |
|
Nov-25 |
-1.56 |
28.59 |
193.84 |
30.14 |
195.40 |
165.26 |
171.24 |
|
Dec-25 |
1.18 |
26.95 |
191.80 |
25.76 |
190.61 |
164.85 |
168.85 |
|
Jan-26 |
7.65 |
27.83 |
179.08 |
20.18 |
171.43 |
151.25 |
154.75 |
|
Feb-26 |
9.54 |
22.27 |
151.16 |
12.73 |
141.62 |
128.89 |
122.70 |
|
Mar-26 |
3.12 |
16.95 |
160.69 |
13.83 |
157.57 |
143.74 |
128.27 |
|
Apr-26 |
3.34 |
20.80 |
169.92 |
17.46 |
166.58 |
149.12 |
133.99 |
|
May-26 |
8.03 |
29.72 |
156.94 |
21.69 |
148.91 |
127.21 |
116.39 |
|
Jun-26 |
16.77 |
52.59 |
155.21 |
35.82 |
138.44 |
102.62 |
100.86 |
|
Jul-26 |
24.74 |
62.70 |
198.61 |
37.96 |
173.86 |
135.91 |
137.61 |
|
Aug-26 |
26.15 |
65.22 |
206.82 |
39.07 |
180.67 |
141.61 |
145.56 |
|
Sep-26 |
26.71 |
65.95 |
188.66 |
39.25 |
161.96 |
122.71 |
167.49 |
|
% change between Aug-26 and Sep-26 |
|
|
|
|
|
||
|
|
2.1% |
1.1% |
-8.8% |
0.5% |
-10.4% |
-13.3% |
15.1% |
|
* Average prices for 2nd and 3rd positions |
|
|
|
|
|
||
Table 3: Summary of supply, demand and balance – Million 60-kg Bags
|
SUMMARY |
2020/21 |
2021/22 |
2022/23 |
2023/24 |
2024/25 |
2025/26 |
|
Arabica Production |
101.3 |
94.6 |
96.1 |
101.1 |
101.6 |
104.4 |
|
Robustas Production |
70.0 |
73.8 |
73.9 |
70.5 |
74.4 |
79.2 |
|
Total Production |
171.3 |
168.4 |
170.0 |
171.6 |
175.9 |
183.6 |
|
Consumption |
170.9 |
176.8 |
173.7 |
174.6 |
182.2 |
180.6 |
|
TOTL PRODUCTION – REGIONS |
2020/21 |
2021/22 |
2022/23 |
2023/24 |
2024/25 |
2025/26 |
|
Asia & Oceania |
49.9 |
52.9 |
52.8 |
47.0 |
50.4 |
54.6 |
|
S America |
82.8 |
77.2 |
79.5 |
85.2 |
82.8 |
84.1 |
|
C America & Mexico |
19.9 |
18.7 |
18.7 |
17.9 |
18.9 |
19.9 |
|
Africa |
18.7 |
19.6 |
19.0 |
21.5 |
23.9 |
25.0 |
|
TOTL CONSUMPTION – REGIONS |
2020/21 |
2021/22 |
2022/23 |
2023/24 |
2024/25 |
2025/26 |
|
Europe |
52.4 |
55.3 |
53.5 |
52.8 |
54.8 |
55.1 |
|
Asia & Oceania |
42.6 |
44.4 |
45.5 |
47.6 |
48.9 |
48.5 |
|
N America |
30.2 |
31.3 |
28.7 |
27.8 |
30.2 |
28.5 |
|
S America |
26.9 |
27.4 |
28.1 |
28.2 |
28.8 |
28.8 |
|
C America & Mexico |
5.8 |
6.0 |
6.0 |
6.1 |
6.2 |
6.3 |
|
Caribbean |
0.1 |
0.1 |
0.1 |
0.1 |
0.1 |
0.1 |
|
Africa |
12.8 |
12.4 |
11.9 |
12.2 |
13.3 |
13.4 |
Table 4: Total exports by exporting countries
|
Aug-25 Aug-26 % change Year to Date Coffee Year |
||||||
|
|
|
|
|
2024/25 |
2025/26 |
% change |
|
TOTAL |
10,950 |
12,546 |
14.6% |
129,382 |
130,738 |
1.0% |
|
Arabicas |
6,558 |
7,208 |
9.9% |
78,630 |
74,543 |
-5.2% |
|
Colombian Milds |
1,246 |
1,178 |
-5.4% |
13,689 |
12,142 |
-11.3% |
|
Other Milds |
2,080 |
2,147 |
3.2% |
24,303 |
26,217 |
7.9% |
|
Brazilian Naturals |
3,232 |
3,883 |
20.1% |
40,638 |
36,183 |
-11.0% |
|
Robustas |
4,392 |
5,339 |
21.6% |
50,752 |
56,195 |
10.7% |
In thousand 60-kg bags
Monthly trade statistics are available upon subscription
KẾT LUẬN
Hàng năm, Ban Thư ký sử dụng số liệu thống kê nhận được từ các Quốc gia thành viên để đưa ra ước tính và dự báo về sản lượng, tiêu thụ, thương mại và tồn kho hàng năm. Như đã nêu trong khoản 100 của tài liệu ICC-120-16, các số liệu thống kê này có thể được bổ sung và hoàn thiện bằng dữ liệu từ các nguồn khác khi thông tin nhận được từ các Quốc gia thành viên không đầy đủ, bị chậm trễ hoặc không nhất quán. Ban Thư ký cũng xem xét nhiều nguồn để lập bảng cân đối cung cầu cho các quốc gia không phải là thành viên.
Ban Thư ký sử dụng khái niệm năm kinh doanh, tức là niên vụ cà phê bắt đầu từ ngày 1 tháng 10 hàng năm, khi xem xét sự cân bằng cung cầu toàn cầu. Các quốc gia sản xuất cà phê nằm ở các khu vực khác nhau trên thế giới, với các niên vụ thu hoạch khác nhau, tức là khoảng thời gian 12 tháng từ vụ thu hoạch này đến vụ thu hoạch tiếp theo. Các niên vụ thu hoạch hiện đang được Ban Thư ký sử dụng bắt đầu vào ngày 1 tháng 4, 1 tháng 7 và 1 tháng 10. Để duy trì tính nhất quán, Ban Thư ký chuyển đổi dữ liệu sản lượng từ cơ sở niên vụ thu hoạch sang cơ sở năm kinh doanh tùy thuộc vào tháng thu hoạch của mỗi quốc gia. Việc sử dụng cơ sở niên vụ cà phê cho cung và cầu cà phê toàn cầu, cũng như giá cả, đảm bảo rằng việc phân tích tình hình thị trường diễn ra trong cùng một khoảng thời gian.
Ví dụ, niên vụ cà phê 2022/23 bắt đầu vào ngày 1 tháng 10 năm 2022 và kết thúc vào ngày 30 tháng 9 năm 2023. Tuy nhiên, đối với các nhà sản xuất có niên vụ bắt đầu vào ngày 1 tháng 4, sản lượng của niên vụ đó diễn ra trong hai niên vụ cà phê. Niên vụ 2022/23 của Brazil bắt đầu vào ngày 1 tháng 4 năm 2022 và kết thúc vào ngày 31 tháng 3 năm 2023, bao gồm nửa đầu niên vụ cà phê 2022/23. Tuy nhiên, niên vụ 2023/24 của Brazil bắt đầu vào ngày 1 tháng 4 năm 2023 và kết thúc vào ngày 31 tháng 3 năm 2024, bao gồm nửa sau niên vụ cà phê 2023/24. Để thống nhất sản lượng của các vụ mùa vào một niên vụ cà phê duy nhất, Ban Thư ký sẽ phân bổ một phần sản lượng của vụ mùa tháng 4 – tháng 3 năm 2022/23 và một phần sản lượng của vụ mùa tháng 4 – tháng 3 năm 2023/24 vào sản lượng niên vụ cà phê 2022/23.
Cần lưu ý rằng, mặc dù các ước tính về sản lượng niên vụ cà phê được lập cho từng quốc gia riêng lẻ, nhưng chúng được thực hiện nhằm mục đích tạo ra sự cân bằng cung cầu tổng hợp nhất quán cho mục đích phân tích và không phản ánh sản lượng thực tế đang diễn ra trong từng quốc gia.